

香港成为 RWA 代币化发行与分销枢纽
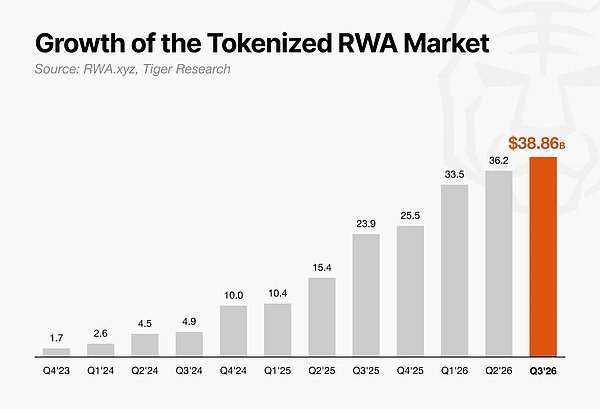
根据 RWA.xyz 数据,RWA 市场规模已从 2023 年 8 月约 15 亿美元增长至 2026 年 9 月 13 日的约 388.6 亿美元,增幅近 26 倍。可代币化资产类型持续丰富,各国政府也在制定发行与销售规则。增长态势已经明确,接下来的核心命题是:如何把资产包装成投资者可以实际买入、并最终能够拿到兑付资金的产品。
多个司法辖区陆续推出代币资产规则,但监管要求与推进节奏不同。香港拥有成熟的证券监管框架,可对接全球投资者,并已积累代币化债券(含政府债)发行经验。证监会牌照、虚拟资产服务提供商(VASP)监管及技术安全保障,构成代币化全流程规则,便于机构规划发行方案,也方便机构投资者评估受保护权益。
韩港联动架构如何运作
以韩国资产为例,整套落地流程可分为两部分:左侧是底层资产来源地韩国,右侧是产品发行与销售所在地香港及英属维尔京群岛(BVI)。黑色箭头代表产品架构链路,橙色箭头代表认购资金流向。
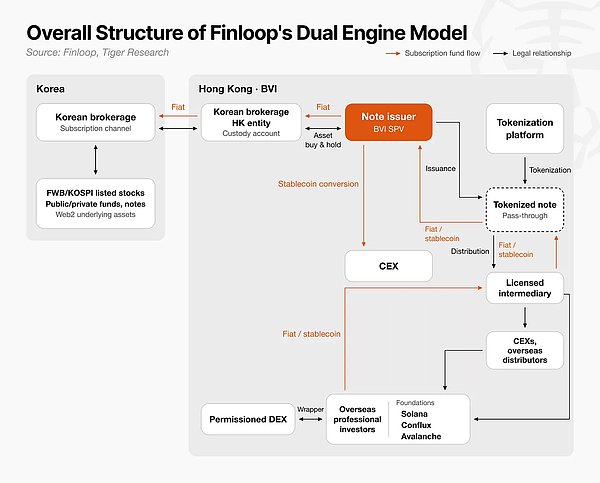
在产品架构中,韩国券商提供底层资产采购渠道,标的包括上市股票、基金份额、票据等;BVI 特殊目的载体(SPV)通过韩国券商的香港子公司经纪账户,收购并持有底层资产,再发行由该资产支持的票据;代币化平台生成代表 SPV 所发行票据的代币,记录发行信息与所有权;分销机构则通过持牌中介与合规交易场所,向境外专业投资者销售产品。
资金流向上,境外专业投资者使用法币或稳定币认购,资金经由中介转入 SPV。若投资者使用稳定币,SPV 会通过中心化交易所兑换为法币,随后资金转入香港主体,再交付韩国券商,由券商完成底层资产采购。香港金融科技公司 Finloop 将这套模式称为“双引擎模型”:一端负责资产挖掘,另一端负责产品发行与分销。
该模型有三大核心特点:一是资产来源可替换,其他国家券商及其香港主体可替代韩国机构,香港可作为渠道分销由多国资产背书的产品;二是 SPV 处于架构核心,负责接收认购资金、持有或采购底层资产、发行票据,投资者依据产品条款向 SPV 主张权益;三是 SPV 打通链上支付与传统金融,投资者可用稳定币认购、持有代币化票据,底层资产则通过经纪与托管体系完成采购与持有。
选择标的资产与离岸发行主体
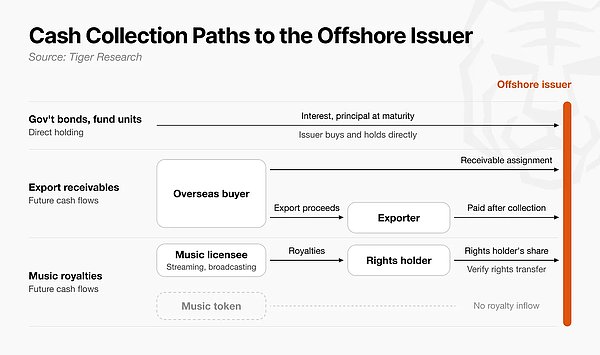
发行产品前,SPV 必须拥有清晰的法律权利,能够收取底层资产产生的现金流。若是国债、基金份额,核心问题在于 SPV 能否直接购买并持有;若是出口应收账款、音乐版权费,法律关系更复杂:未来收款权需要转让给 SPV,或资产持有方必须承担具有法律约束力的收款与资金划转义务。无论哪种资产,合约都必须明确资金归属、收款主体、资金如何输送至 SPV。缺少清晰回款路径,资产就无法稳定支撑对投资者的兑付。
在此模式下,代币化核心载体是 SPV。即便选定韩国底层资产,仍需独立主体发行代币并向境外投资者分配收益。Finloop 双引擎模型将该角色交由注册在 BVI 的 SPV。SPV 是韩国资产持有方与海外投资者之间的枢纽,发行由韩国资产收益权背书的代币化票据或证券。境外投资者购买的是 SPV 发行的金融产品,并非韩国国债或出口应收账款本身。根据产品条款,由 SPV 向投资者支付收益,并在到期兑付本金。
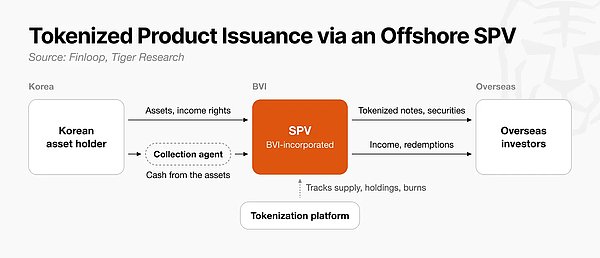
为确保结构可靠运作,SPV 资金流入时间必须匹配对投资者的兑付节点。发行方首先要摸清底层资产回款时间表,包括国债本息、基金分红与赎回款、出口账款结算资金或版权费。若投资者兑付时间早于 SPV 收回资产款项,产品可能出现流动性缺口,导致兑付延迟。离岸注册 SPV 并不会自动获得韩国资产产生的现金流,合约必须写明 SPV 对底层资产的法定权利、收款方、资金划转至 SPV 的责任主体。代币化平台则留存发行总量、代币持仓、代币销毁的透明记录。
香港销售后,产品流通边界有多大?
借助离岸 SPV 创设产品只是第一步。想要向海外投资者销售,发行方还需要金融机构负责分销。Finloop 方案中选用持牌香港中介:按照香港证券规则审核产品,面向专业投资者发售,并触达香港以外投资者。中介机构审核 SPV 产品条款与风险,并核验每位投资者是否具备合格投资者资质。如果产品仅限专业投资者认购,发行后代币转让同样受限,仅可转让给经过资质核验的买家。这是 Finloop 私募产品架构方案,但该限制并不适用于香港所有代币化证券。
Finloop 还提出,在香港首发的产品,后续可通过其他地区中介与交易场所流通。但香港首发并不等于自动获得其他地区的销售与交易许可,每个市场都需单独评估当地监管规则。投资者若想到期前卖出,需要找到交易对手并完成定价;若想用该产品作为抵押品,也需要机构接受该质押物。在这套架构内,香港承担首发渠道与投资者资质核验功能,其他地区的销售、交易或质押使用均需单独安排。
三类可能中断韩国资产向投资者兑付的风险
即便代币化产品在香港顺利售出,也不一定能按约定兑付投资者。底层资产产生的现金流需要经由离岸发行载体 SPV 传导至投资者。以下三类风险会打断资金链路。
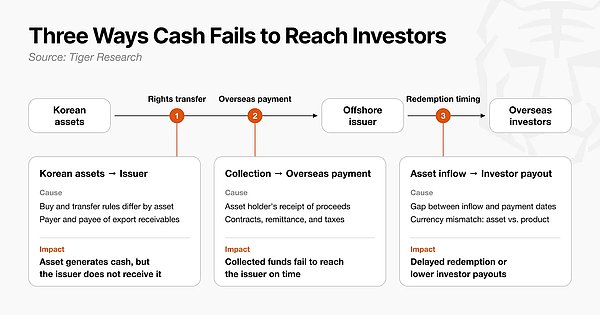
第一,权利与回款安排约定不清。出口应收账款这类资产,合约要写明付款地点、收款权利人。除非收款义务和结算流程具备法律强制效力,否则资产回款可能无法抵达 SPV。
第二,资金回款与兑付存在时间错配。如果投资者兑付时间早于底层资产结算,SPV 会面临流动性缺口,兑付延期。以韩元资产支撑美元计价产品时,汇率波动与兑换成本还会侵蚀收益。
第三,跨境资金划转与税务瓶颈。香港中介拥有产品销售资质,不代表资金可以顺利从韩国资产持有方流转至离岸 SPV,也不代表能顺利向海外投资者完成兑付。跨境转账与税务流程必须落地可行。
这套模型成败的核心在于,韩国资产产生的现金流能否按照合约,足额、按时经由 SPV 交付境外投资者。
第二次发行,远比首次更重要
在香港发行韩国资产支持产品仅仅是起点。首次发行耗时漫长,各方要尽调资产、敲定合约、设计销售方案。如果每发行一款新产品都要从零重新搭建流程,业务很难规模化。从第二次起,发行方需要复用首单搭建好的架构。美元结算出口应收账款是验证该模式可复用性的理想标的。发行方与中介机构可以把首次发行形成的债务人评估标准、产品信息披露方案沿用至后续应收账款产品,降低新产品设计成本。但采用同一套评估标准,不等于每一笔应收账款风险相同。
判断这套模型能否支撑长期市场,重点看三大指标:每新增一笔发行,资产尽调耗时是否持续下降?已有投资者是否会持续参与新产品投资?资产持有方是否愿意持续供给资产?随着出口应收账款项目经验积累,这套模型可拓展至其他韩国资产。模式能否成功,不能只看一次成功发行。资产持有者必须持续提供合适资产,投资者必须愿意再投资,中介机构必须看到将新产品推向市场的价值。