
导语:10月1日,软银把最后100亿美元打给OpenAI。至此,孙正义在这家公司身上累计砸下646亿美元,换来约13%股份,成为OpenAI最大外部股东之一。市场却未给出积极回应:消息公布当天,软银股价跌5.6%,第二天再跌6%。
钱从哪来?卖英伟达,发垃圾债
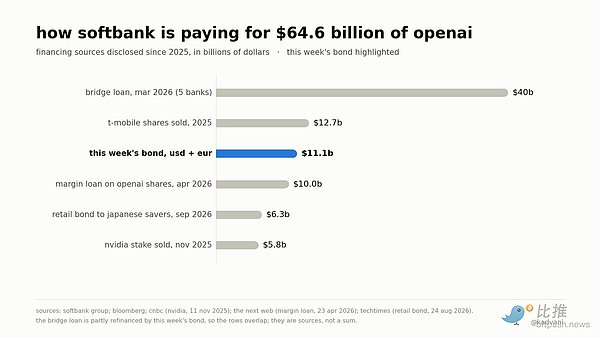
为凑钱投资OpenAI,孙正义干了两件大事。第一件,清仓英伟达。2025年底,软银把手里3210万股英伟达全部卖出,套现约58亿美元。孙正义后在东京FII Priority Asia论坛上公开表示:“我一股都不想卖。只是更需要资金来投资OpenAI,我是‘哭着’卖出英伟达股票的。”
英伟达是他这辈子最成功的投资之一,早年入股回报超过30倍。但在孙正义的算盘里,OpenAI比英伟达更重要。他宁愿在AI芯片最火的时候离场,也要把钱挪到OpenAI这边。
第二件,发垃圾债。今年9月,软银发行111亿美元高收益债券,收益率最高到9.75%,创下全球垃圾债发行规模纪录。这笔钱用来支付给OpenAI的最后一笔100亿美元。光利息,软银每年就要多掏4亿多美元。而OpenAI不分红,这笔钱目前看不到直接回报。
300亿分三批,背后是杠杆腾挪
软银这300亿美元追加投资,不是一次性掏出。今年2月承诺,分三批,每批100亿,4月、7月、10月各付一次。为撑住这笔投资,软银3月与银行签下400亿美元过桥贷款,实际用了300亿。到9月,软银提前还了259亿,同时取消剩下未用的100亿额度。
用发债的钱还过桥贷款,听起来是借新还旧。但过桥贷款是短期银行借款,垃圾债是长期资本市场融资。软银等于把短期压力换成长期压力,代价是锁定接近10%的融资成本。如果OpenAI估值不涨,这笔利差就是净亏。
软银和OpenAI,捆绑得太紧
这笔投资更深的风险,是软银的家底和OpenAI捆在一起。截至今年6月底,软银对OpenAI累计投资446亿美元,自己估值为896亿,账面浮盈450亿。但这个“估值”是内部模型算出来的,不是市场交易价。
更要命的是,软银有一笔100亿美元贷款,抵押物就是OpenAI股份。如果这些股份“价值大幅下跌”,软银必须追加现金或提前还款。这意味着,一旦AI市场降温、OpenAI估值下修,软银就得在市场不好的时候卖资产补窟窿。
标普全球评级3月就把软银信用展望调成负面。它算的贷款价值比,3月底已达33%,而软银自己定的常规上限是25%。说白了,软银正在用借来的钱,押注一家还没盈利、估值全靠模型算的公司。OpenAI已经占软银净资产很大一块。这家日本巨头,越来越像OpenAI的杠杆化代理。
9月14日,软银股价一天暴跌13%,市值蒸发几百亿美元。导火索是两条消息:OpenAI的奥特曼说今年不会上市;Anthropic的CEO阿莫代伊发文呼吁行业放缓AI开发,奥特曼和马斯克都表示赞同。
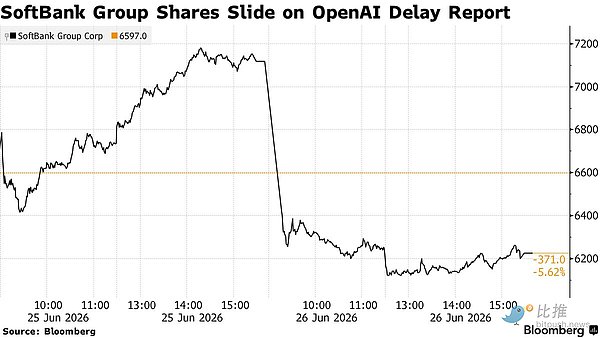
市场之前给软银的AI投资溢价,一个关键假设就是OpenAI最终会IPO,软银能套现走人。奥特曼说不上市,这个预期直接碎了。
孙正义的回应一如既往地强硬。他在多个场合表示,“问AI是不是泡沫本身就是个愚蠢的问题”,预测AI和机器人将产生全球GDP的10%以上,批评泡沫论者“不够聪明”。但市场显然没有被说服。9月30日软银因投资进展上涨7%,10月1日完成投资后又跌回去——这种过山车式反应,恰恰说明投资者对这笔交易的情绪高度分裂。
这场豪赌,最后看什么
软银的646亿能不能兑现,关键看两件事。一是OpenAI的估值。最新一轮融资投后估值8520亿美元,彭博社报道说下一轮可能到1.4万亿。如果估值继续涨,软银账面收益还会扩大。但问题是,OpenAI不上市,这些收益都是纸面数字。
二是OpenAI烧钱的速度。根据它给投资者的财务预测,2026年至2030年间,其现金消耗将达约2780亿美元,其中大部分支出用于算力支出。2026年一季度营收57亿,经营亏损93亿,利润率负122%。如果收入从2026年的360亿涨到它预测的2030年3500亿,年均增速需要超过75%。但竞争在加剧,Anthropic年化收入已经650亿,中国开源模型也在用极低成本抢市场。这个目标,难度不小。
孙正义在AI投资上的名声,一直毁誉参半。愿景基金一期在WeWork上栽过大跟头,但他投阿里和ARM又赚得盆满钵满。现在,他把软银的命运和OpenAI绑在一起。这是最大胆的进攻,也可能是一次没法回头的撤退。