

Visa 的护城河与链上货币:从 BankAmericard 到稳定币结算
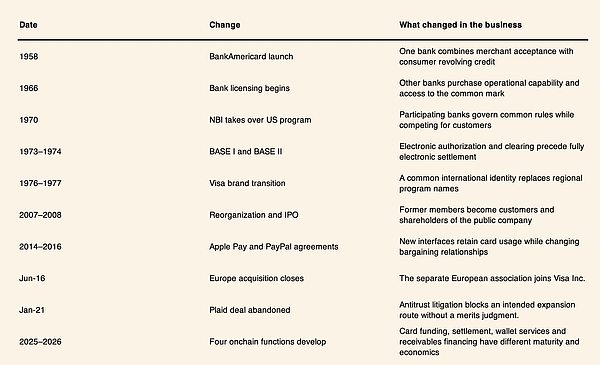
Visa 的护城河并非塑料卡本身,而是围绕支付承诺建立的一套义务分配机制。从 1958 年美国银行向弗雷斯诺寄出 6 万张 BankAmericard,到 1973 年 BASE I、1974 年 BASE II,再到 2008 年 IPO、2016 年整合 Visa Europe,Visa 通过协调发卡行、收单行、商户与消费者,把风险、结算与规则制度化。如今,稳定币结算、代币化钱包和链上信贷正在重新打开支付网络的可能性:Visa 既可能把稳定币变成新的受理界面,也可能面对机构间结算资产与竞争路径的替代。
从 BankAmericard 到 NBI:合作成为制度
1958 年试验把支付与循环信贷结合。弗雷斯诺邮寄 6 万张卡,约 300 家零售商最初加入,五个月后增加 800 家。早期损失与控制失灵暴露了发卡与承保之间的张力。1966 年授权许可扩张,银行支付费用获得运营资料、培训和标识使用权。1970 年 NBI 成立,银行由被特许方变成共同体系治理参与者。NBI 不统一持卡人利率或商户折扣,但提供受理规则、银行间程序、处罚与争议解释。Dee Hock 称其为混序,但参与仍限于身份明确的金融机构,并非无需许可。
信息先于资金流动
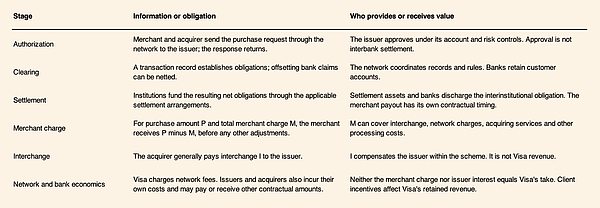
共同规则无法替代跨机构授权。BASE I 于 1973 年上线,BASE II 于 1974 年上线,后来成为 VisaNet 基础。授权询问能否交易;清算交换记录并计算应付金额;结算通过资金划转清偿银行间义务。Hock 称 BASE II 以每天不足 80 张净额汇票取代数千张双边清算汇票,预计每笔处理费 2.5 美分。净额轧差降低流动性需求,却不创造流动性。Visa 的承诺是合同风险分配,不是资金已到账。
全球标识与本地博弈
1974 年 IBANCO 成立,1976 年采用 Visa 名称,1977 年公开转换。共同标识没有消除各国冲突。西班牙 Banco de Bilbao 看重国际受理却抵制失去国内独家地位;法国 Carte Bleue 推动终止其他欧洲国家单一银行特权。传统四方模式中,发卡行、收单机构、商户与持卡人构成交易;交换费由收单流向发卡,卡组织费补偿网络。借记卡扩大机会,也引发路由与监管。美国 2011 年 Regulation II 对受覆盖借记卡交换费设限,并要求至少两个无关联网络。
客户出售公司
Visa Inc. 于 2007 年注册,2008 年 3 月 IPO,定价 44 美元,净募资约 191 亿美元。上市把银行所有权变现,同时为历史索赔设立托管。2016 年收购 Visa Europe,最终协议与会计入账不同于最初 212 亿欧元上限。银行从所有者变成客户,合作仍是必需,但价值分配需在股东与银行之间重新谈判。
稳定币接入的四种方式
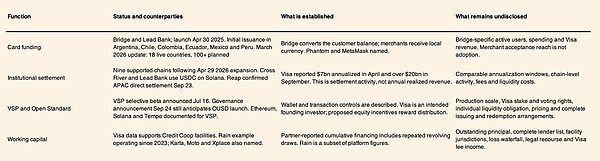
第一,受理界面。Bridge 产品让购买从稳定币余额扣款,Bridge 转换,商户收本地货币。到 2026 年 3 月,Bridge 支持卡在 18 国上线,计划超 100 国;1.75 亿商户网点是潜在受理范围,不是客户数。
第二,机构间结算。Cross River 和 Lead Bank 在 Solana 上用 USDC 结算 Visa 义务。2026 年 4 月,试点扩展至 Ethereum、Solana、Avalanche、Stellar、Arc、Base、Canton、Polygon 和 Tempo,报告年化速度超 200 亿美元,但非已完成全年总额或收入。
第三,稳定币平台与 Open USD。Visa Stablecoin Platform 连接钱包、银行账户和控制,接入拟议 Open Standard 的 Open USD。Open Standard 提案向合作伙伴提供储备收益,并列出 Visa、万事达卡、Coinbase、Shopify、Stripe 为拟议创始投资者,宣布超 10 亿美元启动流动性。Visa 投资额、持股和投票权未公开。
第四,结算与回款缺口融资。Credit Coop 接收已授权 Visa 结算文件,结合链上还款记录提供循环信贷。Rain 自 2023 年 8 月使用,平台累计融资超 25 亿美元,其中 Rain 约 20 亿美元,为累计流量非未偿贷款。Visa 提供网络数据和接入,未称出资或担保。
业务与风险
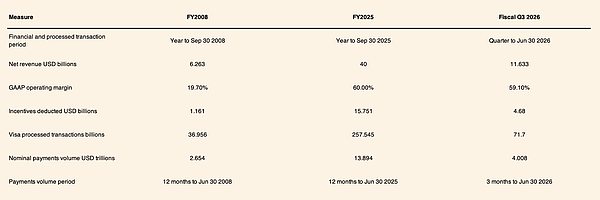
2025 财年 Visa 净营收 400 亿美元,GAAP 营业利润 239.94 亿美元,利润率 60.0%;净营收已扣除 157.51 亿美元客户激励。2026 财年第三季度净营收 116.33 亿美元,同比增长 14%,GAAP 营业利润 68.77 亿美元,利润率 59.1%。品牌凭证购买额 4.008 万亿美元,处理交易 717 亿笔。跨境交易量增长 12%,但国际交易收入仅增长 6%。最大单日结算风险敞口 1686 亿美元,抵押与风控可缓释不能消除。司法部 2024 年借记业务垄断指控仍在审理,2026 年 6 月修订商户协议初步批准,11 月 16 日公平性听证未举行。
未来三至五年三种可能
更强大的 Visa:把银行与商户关系转为新结算和财资服务渠道,稳定币出资卡带来新增支出,机构为转换、控制、报告付费。必要条件是重复使用、有竞争力成本和有利商业条款。
经济模式不同但仍相关:Visa 处理更多活动,却从每美元资金流获取更少价值,订阅费或固定费替代交易价值收费,银行和钱包多供应商议价。
流失高价值资金流:钱包、银行或商业平台结合直接转账与消费者保护,在国内 A2A、汇款和跨境商业中绕开 Visa。自动购物还要求代理授权与损失承担控制。
结论
Visa 历史证明其能协调机构、推广标准并重新谈判位置。当前证据证明稳定币活动已上线,但产品治理与收入贡献未定。相比保住今天经济收益,继续保持相关性更容易得到证据支持。Visa 能否持久,取决于谁选择其服务、支付多少,以及其中多少最终由 Visa 留存。