

比特币在第三季度结束时创下了 2024 年最后三个月以来最强劲的季度表现,因为对美国现货交易所交易基金的新需求帮助比特币从年度低点中恢复过来。
根据 CoinMarketCap 的数据,加密货币上涨了近 43%,从 7 月初的 58,562 美元上涨到 9 月底的 83,621 美元。
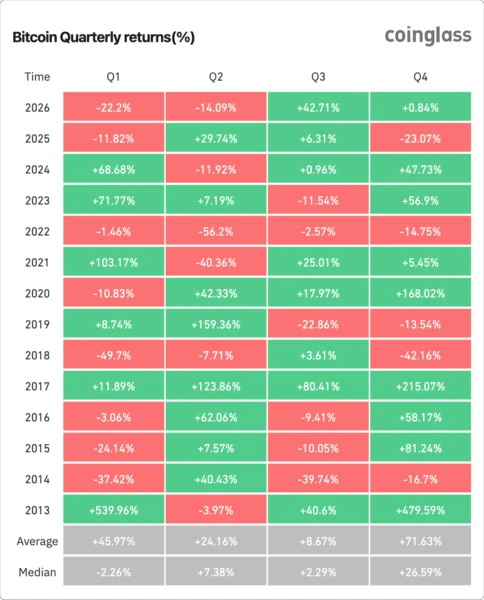
比特币季度回报。来源:Coinglass
尽管有所反弹,但仍比 2025 年 10 月 6 日创下的历史高点 126,198 美元低 33.7%。
加密货币恐惧与贪婪指数反映了情绪的转变,从 7 月份的“恐惧”读数攀升至 9 月底的 74 左右,处于“贪婪”范围内。
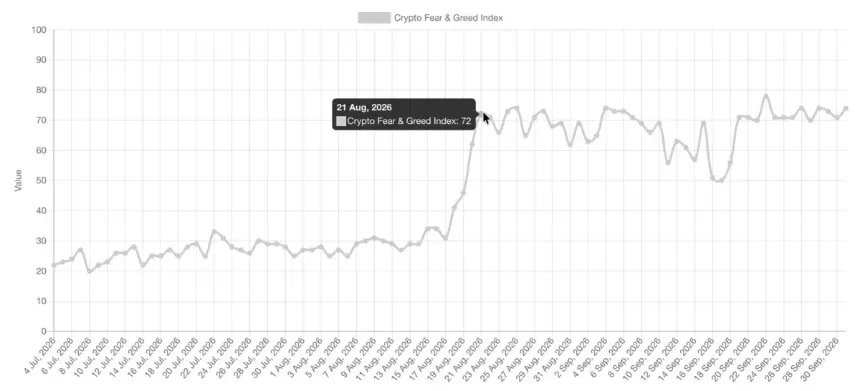
加密货币恐惧和贪婪指数。来源:Alternative.me
ETF 流量逆转第二季度提款
美国现货比特币 ETF 第三季度录得约 63.4 亿美元的净流入,扭转了前三个月近 50 亿美元的流出。
随着本季度的进展,复苏速度加快。这些基金7月份吸引了1.72亿美元,8月份吸引了35.2亿美元,9月份吸引了26.5亿美元。 8 月最大单日资金流入出现在 8 月 20 日,当时这些产品增加了 6.063 亿美元。
那段时期还带来了一波看跌杠杆头寸的清算浪潮。卖空者被迫购买比特币来平仓,随着加密货币在几天内上涨超过 10,000 美元,进一步加剧了上涨趋势。
但是,ETF 流量并不能提供定向机构需求的明确衡量标准。
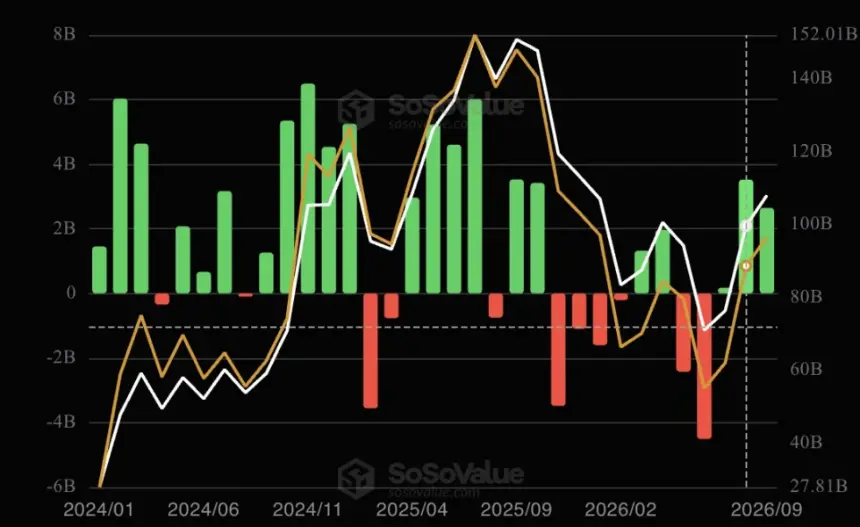
比特币现货 ETF 净流量。来源:SoSoValue
CoinShares 研究主管 James Butterfill 在接受 Cointelegraph 采访时指出,一些专业投资者使用 BlackRock 的 IBIT 进行基差交易,买入 ETF,同时做空比特币期货,以捕捉现货和期货价格之间的差异。
企业采购提供了另一个需求来源。该策略在暂停十周后恢复增持比特币,并于 8 月底以 3.697 亿美元的价格购买了 4,603 个比特币。
随后的两次收购使其持有量在 9 月 27 日达到 847,666 BTC。下一个考验是持续的现货和 ETF 需求是否可以取代空头清算造成的临时买盘。
“除了外部宏观数据之外,我还希望看到持续的现货和 ETF 流动,”Nansen 高级研究分析师 Nicolai Sondergaard 告诉 Coindesk。
国债收益率仍然是第四季度的制约因素
美国财政部决定增加长期政府债务的回购,从而推低了 8 月份的收益率和美元汇率,导致了此次反弹。
美联储9月加息后,10年期国债收益率攀升至5%以上,随后形势收紧。 8 月份通胀数据疲软,随后降低了 10 月份再次上涨的预期。
尽管如此,名义收益率和实际收益率的上升仍然是低风险资产回报率增加的阻力。
近期指标不太乐观。 CryptoQuant 研究主管 Julio Moreno 在 The Block 引用的一份报告中写道,比特币仍处于牛市,但“显示出疲态迹象”。他将初始支撑位设置在 365 日移动均线附近 80,000 美元。
其他分析师认为 80,000 美元至 82,000 美元为主要支撑区域,87,000 美元至 88,000 美元为直接阻力区域。 Deribit 数据显示,短期仓位参差不齐,交易者在下行保护需求和 10 月份可能上涨的风险之间交替。
花旗对更长远的前景持更乐观的看法。该银行将 12 个月比特币目标从 82,000 美元上调至 113,000 美元,理由是 ETF 需求重新增长、加密货币市场活动更加强劲以及宏观经济前景更加有利。其预测假设投资流动继续以较慢但稳定的速度进行。
第四季度前景将取决于一旦空头回补冲动消退,持续的 ETF 和现货需求能否抵消收益率上升的影响。