

【金色财经编译】Tiger Research报告指出,RWA市场正从规模扩张转向发行、销售与兑付的落地考验。以韩国资产为底层、香港为分销枢纽的“韩港双引擎”模型,成为观察现实世界资产代币化能否持续运行的重要样本。
一、RWA市场快速增长,落地问题转向兑付
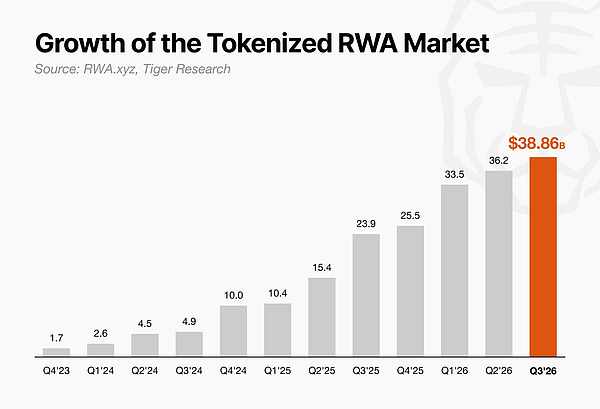
据RWA.xyz数据,RWA市场规模已从2023年8月的约15亿美元增至2026年9月13日的约388.6亿美元,增幅约26倍。被代币化的资产类型持续增加,多国政府也在为发行和销售制定规则。市场增长已经明确,接下来的问题是:如何把一项资产变成投资者真正能买、并最终能收回本息的产品。
报告强调,销售成功不等于兑付成功。离岸主体负责发行资产支持产品,由持牌香港中介机构卖给境外专业投资者。投资者买到的是发行人的产品,而不是底层资产本身。发行人必须对底层资产的现金流拥有可执行权利,且资金必须按时到位,才能履行对投资者的义务。
二、香港成为代币化发行与分销枢纽
各司法辖区要求和推进节奏不同,产品在哪里发行会影响进入市场速度。香港拥有成熟证券框架、通往国际投资者的渠道,以及代币化债券(含政府债券)发行经验。香港证监会发牌、虚拟资产服务提供者监管和技术保障措施,为发行人与中介机构提供了较清晰框架。
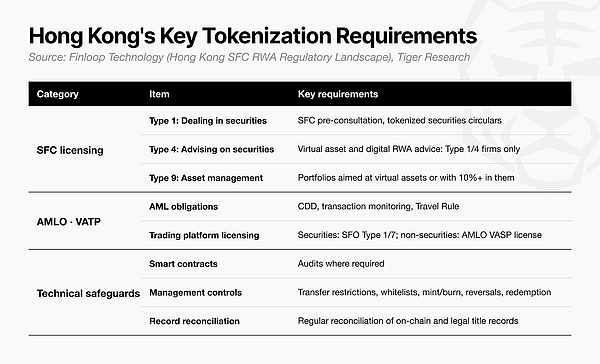
这种清晰度既方便企业规划发行,也让机构投资者有据可依地评估保护。香港由此成为RWA发行与分销中心受到关注的原因之一。报告以韩国资产为例,拆解另一个国家的资产如何经由香港触达境外投资者。
三、韩港双引擎结构如何运转
该结构分为两侧:左侧是韩国,底层资产来源地;右侧是香港和英属维尔京群岛,产品在此发行和销售。黑色箭头表示产品结构:韩国券商提供买入底层资产的通道,包括上市股票、基金份额和票据;BVI特殊目的载体通过韩国券商香港实体开设的经纪账户买入并持有资产,再发行由这些资产背书的票据;代币化平台铸造代表SPV所发行票据的代币,并记录发行与归属;分销商通过持牌中介机构和合格交易场所,把产品卖给境外专业投资者。
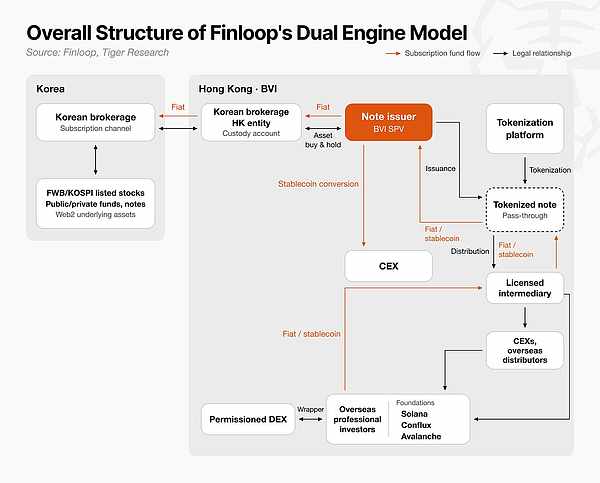
橙色箭头表示认购资金流向:境外专业投资者用法币或稳定币认购,资金经中介机构到达SPV。若以稳定币认购,SPV会通过中心化交易所将其兑换为法币。资金再经香港实体流向韩国券商,由后者买入底层资产。香港金融科技公司Finloop将这套安排称为“双引擎模型”:一侧负责获取资产,另一侧负责发行和分销产品。
其中有三点最关键:资产来源可以替换,其他国家的券商及其香港实体同样可以取代韩国机构角色,香港由此可为来自多个市场的资产支持产品提供分销渠道;SPV居于中心位置,它接收认购资金、买入或持有资产、发行票据,投资者的求偿权基于SPV产品条款,因此SPV对资产的权利及转交收益能力至关重要;SPV把区块链支付和传统金融连起来,投资者可用稳定币认购并持有代币化票据,底层资产则通过经纪和托管安排买入并持有。
3.1 如何选择底层资产
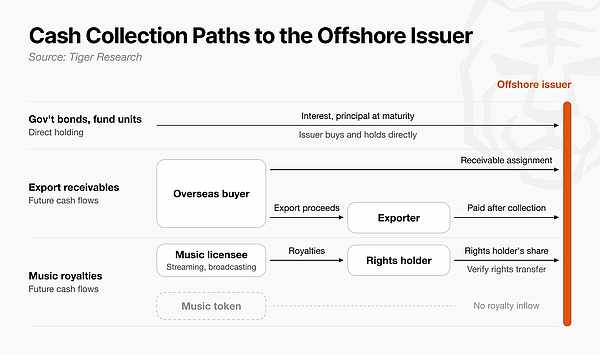
发行产品之前,SPV必须对底层资产产生的现金拥有清晰法律权利。对政府债券或基金份额而言,问题在于SPV能否直接买入并持有;对出口应收账款或音乐版权收入而言,情况更复杂。未来收款权利可能需要转让给SPV,或者资产持有人需要承担有约束力义务:负责收款并转付。无论哪种情况,合同都必须明确谁有权取得现金、由谁负责收取、以及资金如何抵达SPV。没有清晰归集路径,资产就无法可靠支撑对投资者的付款。
3.2 离岸发行人创造了什么
在这一模式中,代币化核心是SPV。即便底层韩国资产已经选定,仍需要独立主体发行代币,并把所得资金分配给境外投资者。Finloop双引擎模型把这一角色交给在BVI注册的特殊目的载体。SPV是连接韩国资产持有人与境外投资者的纽带,发行代币化票据或有价证券,由韩国资产所产生的收入权利作为背书。因此境外投资者买到的是SPV发行的金融产品,而不是韩国政府债券或出口应收账款本身。
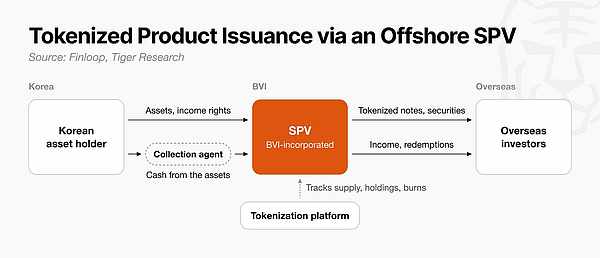
要让结构可靠运转,SPV现金流入必须在时间上匹配对投资者的付款。发行人首先要搞清每项底层资产何时付款:政府债券的利息与本金、基金的分红与赎回款、出口应收账款和版权收入的了结款项。如果投资者获偿时间早于SPV收款时点,产品就可能面临流动性缺口或兑付延迟。在离岸注册SPV,并不会自动让它取得韩国资产产生的现金。合同必须明确SPV对底层资产的法律权利、由谁收款、以及谁负责把钱转付给SPV。与此同时,代币化平台会透明记录发行量、代币持有量和销毁量。离岸发行阶段的核心任务,是确保SPV实际能收到的现金足够、且能按时到达,以履行向投资者承诺的付款条款。
3.3 在香港卖出后,产品能流通多广
通过离岸SPV造出产品只是第一步。要卖给境外投资者,发行人还需要金融机构负责分销。Finloop方案是使用持牌香港中介机构:它可以依据香港证券规则审查产品、向专业投资者推介,并触达香港以外投资者。中介机构会审查SPV产品条款和风险,并确认每位投资者都具备购买资格。如果发行仅限专业投资者,代币在发行后也必须保持转让限制。因此产品条款会把转让限定在资格已验证的买家之间。这是Finloop对其私募产品提出的结构安排,并非适用于香港所有代币化证券。
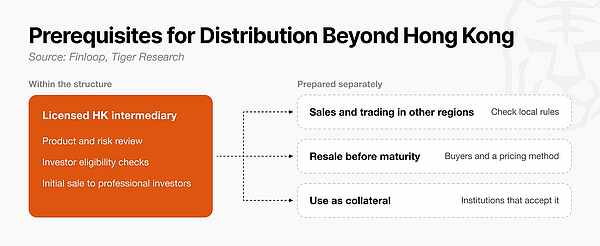
Finloop还提出,让在香港首次发售的产品,可以通过其他地区的中介机构和交易场所流通。不过,在香港完成首次销售,并不自动意味着可以在别处销售或交易,每个市场规则都要单独评估。想在到期前卖出的投资者,也需要有愿意接手的买方和一套定价方式;想把产品用作抵押品,则需要有机构愿意接受它。在这套结构中,香港提供的是首次销售渠道和投资者资格审查,其他地区的销售与交易、以及作为抵押品用途,都需要另行安排。
四、可能打断付款链路的三类风险
一款代币化产品可能在香港卖得很好,却仍无法如约向投资者付款。底层资产产生的现金,必须经由离岸SPV送到投资者手上。报告提示三类风险:一是权利与归集安排不清。对出口应收账款这类资产,合同必须明确买方在哪里付款、谁有权收款。如果收款义务和结算流程不具备法律约束力,资产产生的款项可能根本到不了SPV。二是收款与兑付之间存在时间差。如果投资者必须在底层资产了结之前获偿,SPV就可能面临流动性缺口并延迟兑付。当以韩元计价的资产支撑以美元计价的产品时,汇率波动和兑换成本还会进一步侵蚀收益。三是跨境转账与税务瓶颈。香港中介机构获准销售产品,并不能解决资金如何从韩国资产持有人流向离岸SPV,也无法解决如何向境外投资者付款。这些转账和税务流程必须在实践中行得通。
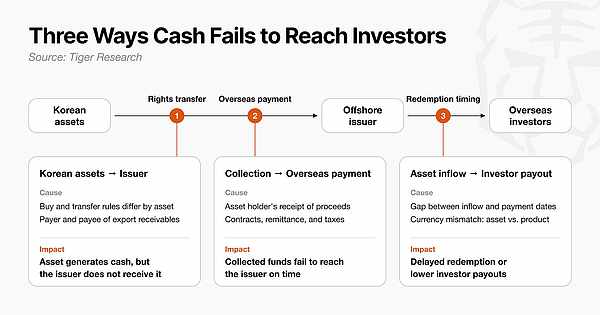
这一模式最终取决于:韩国资产产生的现金,能否按合同承诺,完整、按时地穿过SPV,抵达境外投资者。
五、第二次发行比第一次更重要
在香港卖出一次由韩国资产支持的产品,只是一个起点。首次发行很耗时:各方要审查资产、敲定合同、决定产品销售方式。如果每上一个新产品都要从头重复这些工作,这门生意就很难规模化。从第二次发行开始,他们需要能够复用首单建立起来的结构。
以美元结算的出口应收账款,提供了一条检验可行性的路径。发行人和中介机构可以把首单形成的债务人评估标准和产品披露方法,套用到后续应收账款上,从而减少设计每个产品所需的工作量。当然,套用同一套标准,并不意味着每一笔应收账款的风险都相同。
要判断这一模式能否支撑持久市场,有三项进展值得关注:审查资产所需时间,是否随每一次发行而缩短?现有投资者会不会为新产品的再次入场?资产持有人有没有持续供给资产的理由?随着出口应收账款经验积累,这一模式可以扩展到其他韩国资产。它的成败取决于不止一次成功发行:资产持有人必须持续供给合适资产,投资者必须愿意再投资,中介机构也必须看到把新产品推向市场的价值。